Vistas de página en total

domingo, 23 de julio de 2017

Difícil crecer todos los años al 3% si no se cambia "EN SERIO".


El nivel de actividad y la tasa de crecimiento están en el centro de la discusión económica. Sin embargo, nivel de actividad “positivo” y crecimiento no son lo mismo. En otras palabras, el PBI puede registrar una variación anual positiva, pero puedo no haber crecimiento. Esta última afirmación no debe sorprender, ya que es lo que Argentina ha experimentado durante los últimos 6 años. Los años impares el nivel de actividad experimenta variaciones positivas, pero el PBI permanece estancado y no hay crecimiento.


El gobierno estima y proyecta variaciones positivas de +3,5% (2017) y +3,0% (próximos años) del PBI. Según el escenario proyectado por el gobierno cabe preguntarse: ¿Hay que descontar un escenario a futuro en el cuál Argentina vuelve al sendero del crecimiento económico? Contestar esta pregunta es relevante. ¿Por qué? Porque si volver al sendero del crecimiento es una oportunidad para las empresas que tendrían la posibilidad de ganar más dinero a futuro. En este marco, si se volviera a crecer, las empresas deberían invertir para estar preparadas para producir más en el futuro.  Por el contrario, si fuera poco probable volver a crecer, las empresas deberían asumir planes de negocios cautelosos, tendientes más a “cuidar” y maximizar lo que “ya se tiene” en lugar de encarar planes expansivos.

De acuerdo con nuestra visión, es muy prematuro descontar para los próximos años un escenario de crecimiento económico. Una cosa es nivel de actividad, y otra cosa muy diferente es crecimiento económico. El nivel de actividad es una foto, mientras que el crecimiento económico es una película.

El nivel de actividad relaciona el actual nivel de producción (bienes y servicios) con la capacidad de producción potencial. En este marco, cuanto más se produzca y más cerca se esté de la plena utilización de la capacidad instalada, mejor será el nivel de actividad.

Por el contrario, el crecimiento económico es una película, ya que es un concepto que se relaciona con el largo plazo. Una economía crece si y sólo si aumenta su capacidad de producción en forma sostenida a lo largo del tiempo. Una economía crece “de verdad” si se acumula capital (maquinarias) de manera que se incremente la relación capital / trabajo (mano de obra). El aumento de la proporción capital / trabajo mejora la productividad y “crea” puestos de trabajo, empujando hacia el alza la tasa de actividad y el empleo dentro de la fuerza laboral. Crece la oferta agregada, mejoran los salarios y se expande la demanda agregada.

Justamente, el problema es que el proceso de crecimiento económico (arriba descripto) está abortado hace años en Argentina. En Argentina el proceso de crecimiento está abortado porque en nuestro país se invierte menos de lo necesario, y lo que se invierte se invierte mal. La insuficiencia de la inversión es fácil de apreciar observando la relación IBIF/PBI que para Argentina (15%) se encuentra 8 puntos porcentuales por debajo del promedio de la región (23%).

La mala inversión es aquella que no aumenta la productividad total de los factores. En otras palabras, la mala inversión es la que no aumenta el rendimiento ni del capital (máquinas), ni del trabajo (mano de obra). La mala inversión queda claramente visualizada con un ejemplo. Una empresa o una industria que se vio obligada a comprar un generador eléctrico a fuel oil porque le cortaban la luz, invirtió disminuyendo su productividad sin aumentar su capacidad de producción un ápice (inclusive puede haberla disminuido).

Es esta mala (y poca) inversión la que atenta contra el crecimiento de una economía. ¿Por qué? Porque si la inversión es “mala” (y poca) ni el rendimiento (productividad) del capital ni del trabajo aumentan y en consecuencia la capacidad de producción de una economía no aumenta, reduciendo la tasa de crecimiento potencial.

De hecho, estos es lo que ha pasado en Argentina durante los últimos años. En 2004/2008 se invirtió más y mejor. Con un Estado menor que no ahogaba al sector privado, las firmas invertían más y mejor, propiciando aumentos relativos del stock de capital y de la productividad. La economía crecía, la capacidad de producción aumentaba y se generaba empleo con mejoras salariales.

Por el contrario, a partir de 2009 comenzó a tener lugar un creciente sobredimensionamiento del sector público que ahogó en forma progresiva al sector privado, impactando negativamente sobre los niveles de inversión y el crecimiento. La inversión privada, que es más productiva, cayó y fue sustituida por gasto público que es ineficiente y de baja calidad, lo cual terminó desplomando la productividad y retrotrayendo la capacidad de crecimiento y el PBI potencial. En este escenario, el PBI se estancó, se dejó de el empleo privado y en consecuencia el poder adquisitivo del salario sólo pudo caer.


El sobredimensionamiento del Estado es la explicación detrás de la falta de crecimiento económico. Este sobredimensionamiento del Estado atenta contra la inversión y el crecimiento económico vía dos canales: i) ahoga a las empresas no dejándolas hacer negocios y ganar dinero y ii) atenta contra el ahorro y el financiamiento de la inversión.


El primer canal es fácil de explicar y entender. En palabras sencillas, pocos van a arriesgar a invertir si gran parte del producido se “lo lleva” el Estado, y en consecuencia la rentabilidad es baja con relación al riesgo.

El segundo canal es más complejo de visualizar. Nadie duda que para comenzar a crecer “en serio”, la economía necesita mucha más inversión que potencie la productividad y la capacidad de generación de empleo. Para volver a crecer sostenidamente con generación de empleo genuino, la relación IBIF/PBI debería aumentar (por lo menos) entre 6 y 8 puntos porcentuales.

La inversión privada se financia con la suma de ahorro privado, más ahorro o desahorro estatal. La inversión privada, y por ende el potencial crecimiento, la potencial generación de empleo y el poder adquisitivo del salario dependen positivamente del ahorro y negativamente del déficit fiscal.

I + G = S + T
I = S + (T-G)
I = S – Deficit Fiscal
I: inversión privada.
G: gasto público
S: ahorro
T: impuestos

Sin embargo, con el actual tamaño del Estado Argentino muy difícilmente la inversión crezca todo lo que se necesita para que nuestra economía retorne en forma sostenida a un sendero de crecimiento todos los años.

En este marco, a mayor Estado, más déficit fiscal, menos ahorro, menos (y más caro) financiamiento, más baja inversión, menor productividad, ausencia de creación de empleo, peores salarios y falta de crecimiento económico. Resumiendo, la mala política fiscal es la que sumergió a nuestro país en el estancamiento económico con falta de creación de empleo.  Los números son contundentes en este sentido. 

El ahorro nacional (Formación Bruta de capital fijo + Variación de Existencias) como proporción del PBI comenzó a caer a partir de 2008, cuando se rompió el equilibrio fiscal en un marco de gasto público y presión tributaria crecientes. Mayores impuestos acompañados por crecimiento exponencial del gasto y déficit fiscal implicaron que el ahorro nacional se desplomó sostenidamente, cayendo desde 19% (2007/2008); 17,2% (2011) y +14.8% (2016).


De hecho, de no haber estallado el tamaño del Estado y no haberse provocado el desborde fiscal en el cual se encuentra actualmente nuestra economía, el ahorro nacional rondaría 22% del PBI ubicándose en línea con el promedio de la región (+22%). La diferencia entre este ahorro “potencial” y lo efectivamente observado se sitúa en aproximadamente +7.2p.p. del PBI que está en línea con el déficit financiero (nación + provincias).

En otras palabras, este sobredimensionamiento del Estado y su mala política fiscal, que implica elevado desahorro público (déficit fiscal) e insuficiente ahorro disponible para financiar inversión, impacta negativamente en forma directo (indirecta) sobre el crecimiento (generación de empleo). 

El impacto negativo sobre el crecimiento se observa en el estancamiento económico que se experimenta hace seis años; aun cuando durante los años impares (2011; 2013; 2015 y 2017) se logran variaciones positivas del PBI inflando artificialmente la demanda agregada con políticas expansivas. De hecho, la falta de sustentabilidad de estos procesos se evidencia los años pares (2012; 2014; 2016 y ¿2018?) cuando el sistema macroeconómico ajusta hacia la baja (ver gráfico 1).

Si no hay crecimiento por poco y mala inversión, tampoco hay generación de puestos de trabajo genuinos. En este sentido, una simulación contra fáctica permite estimar que sin el desborde fiscal que “erosionó” el ahorro nacional, los niveles de inversión habrían sido los necesarios para que la economía continuara creciendo en línea con una tendencia de +3.4% promedio anual. En este escenario potencial, el producto habría cerrado (877.374 millones) un +25% por encima de su nivel efectivamente observado (704.313 millones). Esta pérdida de crecimiento por sobre dimensión del Estado caída del ahorro y la inversión tuvo un costo de 737.700 (11,3%) puestos de trabajo privados registrados que se dejaron de crear entre 2009 y 2016.


En síntesis, con la actual sobre dimensión del Estado no estarían dadas las condiciones para que se dispare un proceso de inversión suficiente para que la economía comience a crecer en forma sostenida en torno al 3% anual durante los próximos años. 

¿Estamos condenados a no poder crecer sostenidamente? Hay chances de crecer sostenidamente. Desde un lado positivo, hay que resaltar que hay señales a seguir para visualizar cómo evolucionan chances de crecer (o no) sostenidamente. Si luego de las elecciones, se percibe un cambio de fondo y un achicamiento creíble y sostenible del Estado a lo largo del tiempo, las chances de crecer en forma sostenida aumentan. En este sentido, se necesitan señales concretas de reducción del gasto, de la presión tributaria y del déficit. Por el contrario, si nada de esto último se vislumbra, dichas chances se terminan esfumando. 

viernes, 14 de julio de 2017

El Proceso desinflacionario está abortado


https://www.cronista.com/columnistas/El-proceso-desinflacionario-esta-abortado-20170714-0075.html

Según el IPC Nacional la inflación ascendió a +1,2% en junio. Según la medición tradicional (CABA y GBA)), la inflación fue +1,4% (+1,3% había sido mayo). Paralelamente, en ambas mediciones la inflación núcleo fue mayor que la inflación general: 1,3% para el total país y 1,5% para el CABA y GBA.
En el último año la inflación núcleo y la inflación general promediaron 1,7% mensual, mostrando “que hay inflación porque hay inflación, y no porque las tarifas se ajustan”. Además, la inflación núcleo promedió +1,7% mensual en segundo semestre 2016 y primer semestre 2017. Es decir, la inflación núcleo está clavada sin bajar nada hace un año. Resumiendo, el proceso des inflacionario se encuentra actualmente abortado.
Hace más de medio año que la inflación dejó de bajar alejándonos del cumplimiento de la meta de inflación 2017 (techo de +17% y piso de +12%). Y no es lo mismo cumplir que no cumplir la meta. Su cumplimiento construye credibilidad y reputación, lo cual robustece al sistema de metas de inflación aumentando la probabilidad que se cumplan las metas de 2018/2019. Por el contrario, no honrar la meta, que es una institución de la República, genera lo opuesto.
La inflación dejó de bajar porque la política monetaria pasó de contractiva (hasta octubre’16) a expansiva (desde noviembre’16) cuando el BCRA relajó la política monetaria más de la cuenta, bajando la tasa de referencia -200 puntos básicos. En este sentido, el manual del Banquero Central recomienda que, ante un error de sobre relajación (baja de tasa) de la política monetaria, hay que aplicar una corrección (suba de tasa) que más que compense el relajamiento previo (equivocado) para evitar que el proceso de desinflación se aborte.
Pero el problema fue que el BCRA no siguió el manual de política monetaria y endureció su política menos (+125 puntos básicos) de lo necesario. Los resultados avalan lo predicho por la teoría monetaria y sus recomendaciones de política. La inflación general (la que cuenta para la meta) promedió +1,9% mensual en el primer semestre 2017, +0,2 p.p. más que en segundo semestre 2016. Punta a punta, la inflación general no bajó entre enero’17 (+1,3%) y junio’17 (+1,2%). Sin embargo, en el “medio” se aceleró hasta 2,5% promedio mensual en febrero, marzo y abril. Algo similar ocurre con la inflación núcleo cuando se compara enero’17 (+1,3%) con junio’17(+1,3%). La inflación núcleo también se “infla” promediando +1,9% mensual en febrero/mayo.
.
En pocas palabras, los números del primer semestre muestran que el BCRA está pecando de parsimonioso aplicando una política monetaria expansiva. La cantidad real de dinero (desestacionalizado) aumenta un +7,7% en el período noviembre’16 / junio’17. Esta expansión genera un desequilibrio en el mercado monetario (sobrante de pesos) que presiona sobre tipo de cambio y precios. De hecho, la suba del tipo de cambio muestra una reducción (aumento) de la demanda de pesos (dólares) en un país con demanda de dinero bimonetaria (pesos como medio general de cambio y dólares como reserva de valor)

Este desequilibrio monetario se terminará limpiando por las buenas (vía BCRA) o por las malas (inflación sin bajar o aumentando). En el escenario bueno, el BCRA endurece su política monetaria y sube la tasa de referencia hasta más que compensar la baja de noviembre 2016. Se restituye el equilibrio monetario volviendo la cantidad de dinero en términos reales a los niveles de octubre 2016. En este escenario, la inflación mensual se reduciría sistemáticamente permitiendo que la inflación baje hasta cerca del +17% interanual en diciembre 2017.
Sin embargo, creemos muy poco probable que el BCRA suba la tasa de interés todo lo que sea necesario para eliminar el sobrante de pesos. No obstante, pensamos que sí hay chances que el BCRA suba “un poco” más las tasas (principalmente LEBACs en el mercado secundario). En este escenario, la inflación “quedaría” en torno +1,3% mensual (los relevamientos preliminares del IPC E&R están dando +1,8% para julio’17) y a fin de año el aumento del nivel general de precios ascendería a +21,3% interanual. Sin embargo, no se puede descartar por completo que el BCRA no haga nada, la política monetaria expansiva prosiga y/o se acreciente la caída de la demanda de dinero con el ciclo electoral. Lamentablemente, si se diera este último escenario la inflación se aceleraría y el incumplimiento de la meta sería mayor (escenario malo). Pronto sabremos.


viernes, 7 de julio de 2017

BCRA: Suba Tasa y Venda dólares. Basta de Adelantos y Comprar dólares de deuda!


El dólar superó los $17. En el último mes el dólar subió más del +8% ($16,06) con respecto al peso, lo cual más que quintuplica la inflación de junio pasado (¿1,4%?). Sin embargo, el dólar viene subiendo desde “antes”. El tipo de cambio tuvo su piso el 12 de abril pasado cuando la divisa norteamericana tocó $15,37. Desde aquel momento, el poder adquisitivo del dólar subió más del +13% en relación al peso, ganándole también a la inflación. 

En este marco, hay que preguntarse: ¿Qué pasa con el dólar y que implicancias puede tener la suba del tipo de cambio? Lo primero que hay que tener en cuenta, es que en E&R pensamos que el dólar no estaba atrasado. Ergo, si el tipo de cambio sube, sólo se puede esperar que la inflación le emparde o (muy probablemente) vuelva a ganarle al dólar.

¿Por qué la inflación empardará o le ganará al dólar? Porque sobran pesos. Hay pesos de más; y este sobrante de dinero es alimento para el “pass through”. Hay un desequilibrio monetario por exceso de oferta de pesos que hace que la depreciación se termine pasando sí o sí a la inflación. No es cultural. Es política monetaria. Por el contrario, sin exceso de pesos, no hay convalidación monetaria y una suba del tipo de cambio no se traslada rápidamente a pesos. Así sucede en los países vecinos. 

¿Por qué aparece un sobrante de dinero? Primero y fundamentalmente, porque hay una caída de la demanda de dinero. Siempre dejamos en claro que la demanda de dinero es muy volátil en Argentina, lo cual constituye un riesgo y dificulta el ejercicio de la política monetaria. Dado su pasado hiper inflacionario récord (170% de inflación promedio anual entre 1942 y 2015), nuestro país tiene demanda de dinero bi-monetaria, con el peso como medio general de intercambio y el dólar como reserva de valor. 

La demanda de dinero bi monetaria potencia la volatilidad de la demanda de dinero en pesos, porque la gente se pasa de pesos a dólares ante cualquier “riesgo” o aumento de “incertidumbre”. Este traspaso de pesos a dólares impacta negativamente en la demanda de pesos.

¿Qué está pasando detrás de la actual suba del dólar? La actual suba del tipo de cambio es el termómetro que indica que la demanda de pesos (dólares) cae (aumenta). Dada una oferta de dinero, la actual caída de la demanda de dinero genera sobrante de pesos que, si no es retirado, alimenta lo que el promedio de economistas denomina pass-through (la traslación de la devaluación a precios).   

La actual caída de la demanda de pesos y fuga hacia el dólar (suba del tipo de cambio) se dispara por la “vuelta” de CFK (con posibilidades) a la política, lo cual alimenta la incertidumbre y las perspectivas de “riesgo” económico. Si bien es indudable que la candidatura de CFK es el disparador de la caída de la demanda de dinero y la suba del dólar, no se puede dudar que la política fiscal es el verdadero propulsor del desequilibrio monetario que hace difícil que la inflación baje.

La política fiscal genera desequilibrio monetario porque estimula la oferta monetaria, pero desincentiva la demanda de dinero, dificultando la política des inflacionaria del BCRA. En este sentido, no sólo no se vislumbra que el BCRA deje de financiar (emitir) al (para) Tesoro, sino que tampoco hay señales concretas que el BCRA dejará de emitir para comprar dólares de la deuda.  De hecho, Marcos Peña acaba de asegurar que no habría ajuste luego de las elecciones. 

En este contexto, el BCRA seguirá emitiendo pesos para pagar déficit y comprar dólares de deuda, lo cual tiende a alimentar la oferta monetaria. Sin embargo, esta expansión monetaria tiene efecto negativo sobre la demanda de dinero. Sin ajuste fiscal que permita una política monetaria más prudente, los agentes económicos no prevean un importante descenso de la inflación, y por ende la demanda de dinero no sube o se resiente.

En este marco en el cual crece la oferta monetaria pero la demanda de dinero disminuye, el BCRA hace malabares para mantener el mercado monetario en equilibrio, pero finalmente no lo logra. Junio pasado es un buen ejemplo en este sentido.

En junio pasado la base monetaria aumentó +$76.019 MM (+10%), pasando de $757.086 MM a $833.105 MM entre puntas. Dicha expansión estuvo explicada principalmente por la emisión destinada a financiar al Tesoro (+$41.100 MM) y la cancelación en efectivo de parte de los vencimientos de LEBACs (+$39.897 MM) que habían sido originalmente colocadas para absorber los pesos emitidos para pagar déficit fiscal y comprar los dólares de la deuda que el Tesoro emite para pagar el exceso de gasto. En junio pasado, el BCRA no pudo absorber parte de dicha expansión monetaria colocando pases netos a los bancos por $4.973 MM. Paralelamente, dicha expansión monetaria fue (en parte) “compensada” no comprando dólares.  


Sin embargo, es una excepción que el BCRA no compre dólares. La nueva administración del BCRA expandió base monetaria comprando dólares por +$318. 837 MM, de los cuales el 77,7% (+$244.794 MM) se los compró al sector público y sólo el 22,3% (+$76.044 MM) se los compró al sector privado. 

En este marco, hay tres fuerzas (emisión para el tesoro, compra de dólares y riesgo de no renovación de LEBACs) que presionan constantemente sobre la emisión monetaria, mientras que el BCRA sólo tiene los pases y la colocación de LEBACs (más en el mercado secundario que primario) para absorber.

Junio pasado vuelve a ser un buen ejemplo en materia de malabares del BCRA. A lo largo del mes pasado hubo cuatro shocks expansivos. Luego de cada shock expansivo, la autoridad monetaria sólo pudo hacer absorciones parciales (con pases y colocaciones de LEBACs en el mercado secundario), generándose un aumento de la base monetaria que en términos nominales (reales) ascendió a +10% (+8,6%) entre puntas.

De acuerdo con nuestro análisis, nada justifica un aumento de la base monetaria nominal (real) del 10% (8.6%), lo cual constituye un desequilibrio monetario que si el BCRA no corrige “por las buenas”, el mercado eliminará “por las malas” vía aceleración inflacionaria durante (probablemente) el segundo semestre 2017.

La política fiscal está presionando sobre la política monetaria dificultando que se alcancen los objetivos de inflación. En este marco, si la política monetaria no se endurece fuertemente en el cortísimo plazo y la política fiscal no hace cambios de fondo en el corto plazo, el proceso des inflacionario continuará trabado y al aumento del nivel general de precios le costará quebrar el umbral de +1,3% mensual.

Si la inflación mensual se quedara en torno a este umbral de aquí a fin de año, la inflación interanual medida por el INDEC rondaría +20,7% en diciembre 2017. Paralelamente, la inflación promedio anual ascendería a 26,2% en 2017 (IPC Congreso).

El BCRA no puede alcanzar su objetivo (inflación entre 12% y 17% en 2017) porque su actual política monetaria es inconsistente. La inconsistencia conduce al fracaso. Para que no haya inconsistencia y el objetivo pueda ser alcanzado, el Central tiene que tener la misma cantidad de objetivos que instrumentos. 

En los papeles, el BCRA aplica un sistema de metas de inflación, por el cual hay un solo objetivo (inflación) y un solo instrumento (tasa de interés).Hasta aquí todo bien. Pero los papeles son una cosa y la realidad es otra. En la realidad el BCRA tiene por lo menos tres o cuatro objetivos, pero un solo instrumento (sólo circunstancialmente dos). Que el BCRA tenga más objetivos que instrumentos es inconsistente y hace que los objetivos no se cumplan.

Por un lado, el BCRA quiere alcanzar la meta de inflación, pero por el otro quiere acumular reservas y tampoco se desentiende (por completo) del nivel de actividad, ni del crédito que procura estimular. Estos múltiples objetivos generan inconsistencia, ya que no sólo son mayormente contrarios entre sí, si no que ameritan que el instrumento de política económica (tasa de interés) deba moverse en sentido opuesto.

En este contexto de objetivos múltiples e inconsistencia de política monetaria, el BCRA está siendo muy expansivo; nada contractivo. Bien medido y con los ajustes pertinentes, la base monetaria creció a un ritmo promedio interanual de +30% durante los primeros seis meses del año. Hay una expansión de la cantidad de dinero en términos reales que nos aleja cada vez más de la posibilidad de alcanzar la meta de inflación, lo cual nos conduce a caer en un riesgo (no certeza) de inconsistencia aún mayor: la defunción del sistema de metas de inflación.

No sobra el tiempo. El BCRA está pecando de parsimonioso y lento. En otras palabras, el BCRA “aprieta” poco y lento. El BCRA está abusando del “wait & see”. El BCRA debería actuar en forma más enérgica y rápida. La suba del tipo de cambio es la demostración “on line” de que hay desequilibrio monetario y chances que la inflación no sólo no baje más, sino que se termine acelerando nuevamente.


Dependiendo de lo que haga el BCRA en materia de política económica, en E&R realizamos tres proyecciones de inflación para lo que resta del año:

·         Un escenario “BUENO” seria que el BCRA, en el cortísimo plazo, suba la tasa de interés y venda dólares de manera que los agregados monetarios medidos en términos reales se mantengan en valores similares a los de Octubre´16, que fueron los que permitieron que la inflación cayera de +6,7% (abril’16) a 1,2% (diciembre’16). Con mayor nivel de actividad en 2017, este nivel de masa monetaria permitiría que la inflación mensual bajara en torno a +0,8%/+0,9%. En este contexto, la meta de inflación de 2017 seria incumplida por “poco” (+17.8% a dic´17), pero 2018 comenzaría en línea con el cumplimiento de la meta +8%/+12% (línea verde).

·      Un escenario “REGULAR” el BCRA no cambia y sigue en la actual senda. En este escenario, la inflación no quebraría el piso de +1,3% promedio mensual y el incumplimiento de la meta de inflación termine siendo más importante (20.7%). (línea Azul).

Por último, el escenario “MALO” en el cual el BCRA “se rinde” ante las presiones políticas. La inflación se vuelve a acelerar hasta el +1,8% promedio mensual (línea roja).


miércoles, 21 de junio de 2017

LA INFLACIÓN BAJARÁ FUERTE EN 2017.


De acuerdo con IPC INDEC, la inflación ascendió a +1,3% en mayo 2017. Los relevamientos prematuros de junio muestran (por ahora) que la inflación bajaría más este mes. ¿Qué pasa con la inflación en el corto plazo?

“La inflación es siempre y en todo lugar un fenómeno estrictamente monetario” explicó y demostró Milton Friedman. La relación expansión monetaria/inflación es donde la ciencia económica más se parece a la física: es una relación causa-efecto. ¿Alguien vio inflación en una economía de Trueque? En este marco, la inflación se cura y se previene sólo con política monetaria. Todo “el mundo” aprendió esta lección. ¿Resultado? No hay más inflación hace 35 (Desarrollados) y 25 (Emergentes) años. El nuevo BCRA se alinea con el mundo “normal”.  

Con política contractiva, el BCRA había bajado la inflación mensual a un tercio comparando primero (+4,2%) con segundo (+1,7%) semestre 2016. La base monetaria nominal (real) cayó desde $+623.890 millones hasta $+572.568 millones (+478.917 millones) entre dic´15 y abril´16: una caída nominal (real) acumulada de -8.2% (-23.2%). Luego, la cantidad de dinero real (+0,6%) se mantuvo fija hasta noviembre, propiciando una baja de la inflación hasta +1,2% (diciembre’16) y +1,3% (enero’17).

Sin embargo, el BCRA relajó la política monetaria más de la cuenta y antes de lo debido. En “criollo”, el BCRA emitió “de más” sobre finales de 2016 y comienzos de 2017: la cantidad de dinero creció +11,4% en términos reales.

Este sobrante de dinero se termina limpiando (por las malas o por las buenas) tarde o temprano. Por las malas es vía aceleración inflacionaria. De hecho, la aceleración de la inflación de febrero/abril no es otra cosa que el sistema de precios comenzando a hacer su trabajo de “limpieza” por “las malas”. Por las buenas es con un BCRA volviendo sobre sus pasos, endureciendo su política y absorbiendo el sobrante de pesos. Y en esto “anda” el BCRA para que la economía recupere su sendero des inflacionario. 

El BCRA subió la tasa del corredor de pases a 7 días +150 bps (de 24.75% a 26.25%) en Abril’17. Posteriormente, el 16 de mayo, en la licitación primaria de LEBACs, el Central subió la tasa +125 bps pasando de 24,25% a 25,5%. Paralelamente, en el mercado secundario la tasa de las LEBACs subió más de +400 bps. Esta política ha bajado la cantidad real de dinero -12,5% en acumulado marzo/mayo. A fines de mayo’17 la base monetaria real es similar a la de Abril´16/nov’16 cuando la inflación cayó de +6,7% (abril’16) a +1,2% (dic’16) mensual.  

De acuerdo con nuestro análisis, si el BCRA dejara la base monetaria “clavada” en términos reales durante los próximos meses, con el repunte (tibio) del nivel de actividad (demanda de dinero), la inflación mensual podría caer en torno al +0,8%/+0,9% en la segunda parte del año. La inflación rondaría +18,5% interanual en diciembre’17. Sin embargo, si el apretón monetario y/o el incremento de la demanda de dinero fueran mayores, la inflación podría acercarse a la meta. Por el contrario, si el BCRA vuelve abandonar la política monetaria contractiva, la inflación mensual será mayor alejándose de la meta más.

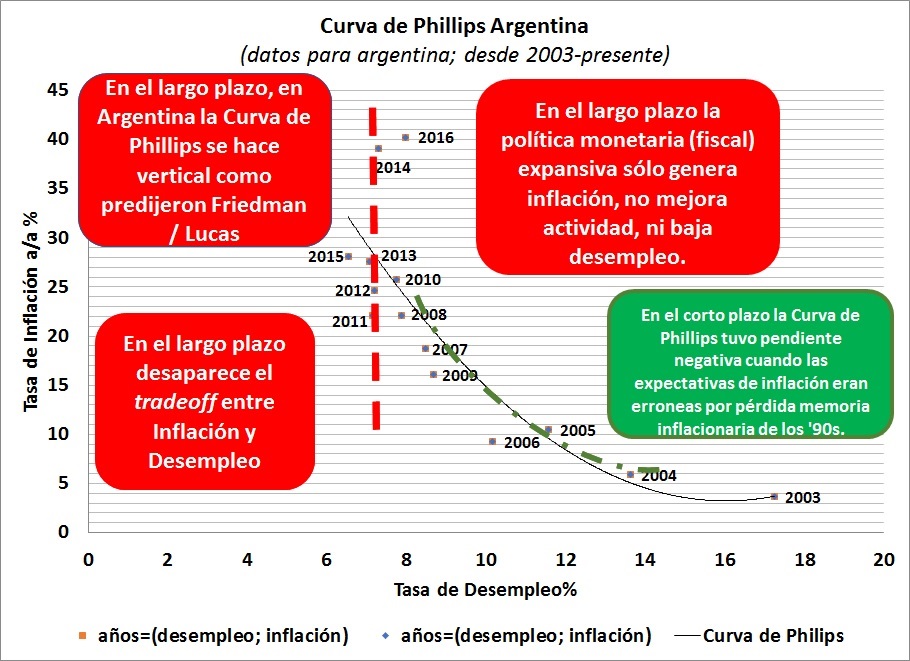
Es un error pensar que este proceso des inflacionario del BCRA tiene costos en materia de actividad. ¿Por qué? Porque la Curva de Phillips aumentada por expectativas es vertical hace 6, 7 años en Argentina. Hay expectativas racionales. Los agentes tienen expectativas perfectas (no se equivocan) y proyectan la inflación en función de su conocimiento de las políticas (Monetarias) futuras. En este marco, la política monetaria contractiva no afecta negativamente las variables reales (actividad y empleo) de la economía; y la inflación baja porque las expectativas de inflación se reducen. El BCRA anuncia que emitirá menos. El BCRA hace coincidir los hechos con sus anuncios; y en consecuencia las expectativas y la inflación observada bajan. Es por esto que la independencia, la credibilidad y la reputación del BCRA son tan importantes. Por eso, en 2018 es importante que el BCRA no asista al Tesoro y el déficit fiscal baje significativamente.  

Curva de Phillips-Lipsey´-Samuerlson y Solow aumentada por expectativas.


Curva de Phillips-Lipsey´-Samuerlson y Solow aumentada por expectativas.

viernes, 9 de junio de 2017

NO SORPRENDE BAJA INFLACIÓN a 1,3%. SI EL BCRA SIGUE ASÍ: BAJARÁ MÁS.

De acuerdo con IPC INDEC, la inflación minorista ascendió a +1,3% en mayo 2017, lo cual implica una importante mejora con respecto a la aceleración inflacionaria de los últimos meses, que promedió +2,5% mensual (INDEC) en febrero/abril. Los relevamientos prematuros de junio muestran (por ahora) que la inflación bajaría más este mes.

La inflación de junio probablemente se acerque a +1,0% confirmando que empieza a suceder lo que venimos remarcando desde E&R hace meses: hay chances que la inflación caiga por debajo del 1% en la segunda parte del año y la meta de inflación pase a estar mucho más cerca de lo que la mayoría (no nosotros) piensa. No es fácil, pero todavía hay chances de cumplir la meta del 17%.

 “La inflación es siempre y en todo lugar un fenómeno estrictamente monetario” explicó, demostró y enseñó Milton Friedman. En este marco, la inflación se cura y se previene sólo con política monetaria. El nuevo BCRA entiende y compra la lección.

De hecho, con política monetaria contractiva el BCRA había bajado la inflación a un tercio promedio mensual cuando se compara el primer (+4,2% ) con el segundo (+1,7%) semestre de 2016. La base monetaria nominal (real) cayó desde $+623.890 millones hasta los $+572.568 millones (+478.917 millones) entre dic´15 y abril´16, representando una caída nominal (real) acumulada de -8.2%              (-23.2%). Luego, la cantidad de dinero se mantuvo prácticamente fija (+0,6%) en términos reales hasta noviembre, propiciando una baja de la inflación hasta +1,2% (diciembre’16) y +1,3% (enero’17).

Sin embargo, como hemos explicado en Semanarios Económicos anteriores, el BCRA relajó la política monetaria más de la cuenta y antes de los necesario y la inflación volvió a acelerarse entre febrero y abril de este año, dificultando y poniendo en riesgo el cumplimiento de la meta. En palabras sencillas, el BCRA emitió “de más” y expandió “mucho” la cantidad de dinero en términos reales sobre finales de 2016 y comienzos de 2017: la expansión nominal de la base monetaria (+22,8%) superó holgadamente la inflación (+12,2%).

¿Fue grave el error del BCRA? Primero y, ante todo, cabe decir que es frecuente que suceda. La política monetaria es un arte complejo en el cual lo normal es que las cosas no sucedan como estaban originalmente. Por el contrario, la excepción es que todo salga según lo planeado.  Segundo, todo error tiene costos; y en este caso fue la aceleración inflacionaria.

Este sobrante de dinero se termina limpiando (por las malas o por las buenas) tarde o temprano. Por las malas es vía aceleración inflacionaria. De hecho, la aceleración de la inflación de febrero/abril no es otra cosa que el sistema de precios comenzando a hacer su trabajo de “limpieza” de esos pesos “de más”. Por las buenas es vía absorción del BCRA.


Sin embargo, si el BCRA corrige su accionar, vuelve sobre sus pasos y endurece la política monetaria, los costos se pueden minimizar y la inflación re encauzarse.  Y en esto “anda” el BCRA. El BCRA está volviendo sobre sus pasos y endureciendo su política monetaria para que la inflación vuelva a bajar y la economía recupere su sendero des inflacionario.  El BCRA subió la tasa del corredor de pases a 7 días +150 bps (de 24.75% a 26.25%) a mediados de Abril’17. Posteriormente, el 16 de mayo, en la licitación primaria de LEBACs a 35, el Central subió la tasa +125 bps, pasando de 24,25% a 25,5%. Paralelamente, en el mercado secundario la tasa de las LEBACs subió más de +400 bps.

La actual política monetaria contractiva del BCRA reduce la base monetaria-7,1%, bajando desde +$814.742 (febrero’17) hasta $+757.086 millones (mayo’17), lo cual implica una caída real de -12,5% acumulado en tres meses. En pocas palabras, a fines de mayo’17 la base monetaria medida en términos reales es similar a la del período entre Abril´16 y noviembre’16, período en el cual la inflación termino cayó de más del 4% a casi el 1% mensual.

En otras palabras y de acuerdo con nuestro análisis, el BCRA y su política monetaria han vuelto por el camino que se necesita para bajar la inflación y continuar con el proceso des inflacionario. La política monetaria contractiva tiene que seguir para que el BCRA baje la inflación por debajo del 1,0% mensual en la última parte del año y haya chances de acercarse o incluso cumplir la meta de inflación.


De acuerdo con nuestro análisis, si el BCRA dejara la base monetaria “clavada” en términos reales durante los próximos meses y con el repunte (tibio) del nivel de actividad aumenta la demanda de dinero, la inflación mensual podría caer en torno al +0,8%/+0,9% en la segunda parte del año con lo cual la inflación rondaría +18,5% interanual en diciembre’17. Sin embargo, si el apretón monetario y/o el incremento de la demanda de dinero fueran mayores, la inflación podría ser algo menor acercándose aún más hacia la meta. Por el contrario, si el BCRA vuelve abandonar la política monetaria contractiva, la inflación mensual terminará siendo mayor alejándonos de la meta más.

No obstante, hay que destacar que la evolución de la política monetaria contractiva debe ser monitoreada día tras día y semana tras semana, porque su puesta en práctica no es nada sencilla y el BCRA hace enormes esfuerzos para mantener la cantidad de dinero bajo raya. De hecho, el BCRA enfrenta tres fuerzas que juegan en sentido contrario de la política monetaria contractiva: i) fuertes renovaciones de LEBACs (vencen más de $500,000 MM próximamente); ii) financiar al Tesoro (lleva otorgados $97.000 MM de los $150.000 MM comprometidos para este año y iii) comparar los dólares de las emisiones de la deuda pública nacional emitida en moneda dura.


Desde una perspectiva positiva, el monitoreo constante de la base monetaria nos brinda una señal directa de la calidad de la política monetaria y una señal indirecta de la futura inflación.  En este sentido, a un mayor control de los agregados y política monetaria más dura, aumento de probabilidad que baje más fuertemente la inflación. Todo lo contrario, el escenario opuesto.    

Justamente, en el gráfico a continuación puede observarse el gran esfuerzo que el BCRA hizo en materia de política monetaria contractiva en mayo pasado cuando, cuando día tras día redujo la cantidad de dinero; aún después del vencimiento de LEBACs del 17 de mayo en cuando tuvo que cancelar parte en efectivo.   


En definitiva, el actual endurecimiento de la política monetaria podría reducir la inflación a la mitad cuando se compare el primero con el segundo semestre de 2017. Es más, podría haber chances de que la inflación se desplomara y que el cumplimiento de la meta de inflación del 17% gane terreno. Eso sí, el BCRA debe ser independiente y debe mantener el actual sesgo contractivo en su política monetaria. En este sentido, la coyuntura monetaria exige un monitoreo diario de las variables relevantes para poder anticipar el escenario futuro de inflación.    

jueves, 18 de mayo de 2017

Sería un error cambiar la Meta de Inflación (Nota publicada en Perfil del domingo 14/5/2017)

La inflación de abril 2017 (según INDEC) se ubicó en +2,6%, acumulando +9,1% (29,7% anual) en el primer cuatrimestre. Se plantea que el BCRA debe subir la meta de inflación para mostrar cumplimiento y sincerar la “inexorable” mayor inflación. De acuerdo con esta visión, mayor laxitud monetaria permitiría “lubricar” la economía generando más actividad.

Cambiar la meta sería un grave error por 5 razones. Primero, la meta es una regla de objetivos, es decir una institución sobre la que se edifica la política monetaria. Por consiguiente, cambiar la meta de inflación es quebrantar una institución de la República violentando una regla. 

Segundo, cambiar la meta de inflación sería violar la independencia del BCRA, lo cual tiene costos en términos de credibilidad y reputación. Menos credibilidad y reputación incrementan las expectativas de inflación y el piso de la inflación observada. Es decir, subir la meta no permite cumplir, sino que sirve para que el piso del incumplimiento sea más elevado.

Tercero, relajar la meta de inflación y flexibilizar la política monetaria no sirven para estimular la actividad y el empleo. Los economistas que proponen cambiar la meta y flexibilizar la política monetaria están tan equivocados que se auto contradicen. Por un lado, proponen cambiar la meta para igualarla a las expectativas de inflación y a la (supuesta) inflación observada, lo cual implica que el público formula correctamente sus expectativas. Pero por el otro, tanto la teoría como la evidencia muestran que la política monetaria expansiva (contractiva) incentiva (enfría) la actividad y el empleo sólo cuando los agentes económicos se equivocan en sus expectativas. En este marco, endurecer la política monetaria baja la inflación mucho más de lo que enfría la economía.

Cuarto, cambiar la meta, al acelerar la inflación, afecta la distribución del ingreso en contra de los más vulnerables, que pagan más impuesto inflacionario (en términos de ingresos) que los sectores de arriba de la pirámide.

Quinto, cambiar la meta de inflación 2017 implica (también) subir los objetivos 2018/2019, asegurando convivir con más inflación por más años. Esta perpetuación de la alta inflación significaría menos incentivos para invertir, ganar productividad, generar puestos de trabajo y demandar empleo (menores salarios). En definitiva, cambiar la meta de inflación significa menor crecimiento proyectado para los próximos años.  

De acuerdo con nuestro análisis, la meta de inflación no debe ser cambiada y la política monetaria debe endurecerse para intentar alcanzar la meta del 17% o aproximarse lo más posible a ella. No es fácil, pero tampoco imposible. Al mismo tiempo, no sobra tiempo.  

La actual aceleración de la inflación responde a que la política monetaria se ha relajado antes de lo debido y más de la cuenta, sobre todo a partir de noviembre pasado cuando la política avanzó sobre el BCRA y la tasa bajó -200bps. Según los datos del BCRA y del INDEC, en noviembre’16/abril’17 (ya sin tres meses de estacionalidad positiva) la base monetaria creció +5,2% en términos reales, ya que su expansión nominal (+18,0 %) superó la inflación (+12,2%).  Contra el nivel de actividad, en nov’16/feb’17 (último dato EMAE y un mes después terminada estacionalidad positiva) la base monetaria (+13%) creció +12,5% por arriba de la actividad (+0,6%).  

El BCRA debe volver rápidamente sobre sus pasos, corrigiendo y endureciendo su política monetaria lo antes posible. En este sentido, la cantidad nominal de dinero debe reducirse durante los próximos meses de manera que baje significativamente en términos reales. Esta reducción de los saldos reales le permitiría al BCRA aprovechar su bala de plata, que es el aumento estacional de la demanda de dinero en julio (pago aguinaldo). Con política monetaria fuertemente contractiva y aumento de la demanda de dinero, la inflación tiene chances de desplomarse en el segundo semestre y la meta de inflación podría cumplirse.


No hay mejor inversión macroeconómica que invertir en política monetaria dura. Los más vulnerables serían los más beneficiados. El caudal de votos podría subir por la baja de la inflación. Paradójicamente, el ala política no “la ve”. 

lunes, 8 de mayo de 2017

Subir Tasa para bajar la Inflación (Nota publicada en cronista 8 de Mayo 2017)

https://www.cronista.com/columnistas/Subir-tasa-para-bajar-la-inflacion-20170508-0021.html


La inflación de abril 2017 se ubicará en torno a +2,0%. Así, la inflación acumula +8,5% en el primer cuatrimestre (+27,7% anualizada). La inflación es un fenómeno estrictamente monetario. Ergo, los resultados de inflación son consecuencia y responsabilidad de la política monetaria.

No obstante, hay que destacar que la política monetaria es un arte muy complicado. Blinder (Académico neokeynesiano y ex Gobernador de la Fed) es elocuente en este sentido: “En política monetaria la regla es que las cosas no resulten según lo proyectado y la excepción es que todo salga según lo originalmente planeado. Lo usual es tener que hacer correcciones a la política monetaria a medida que surgen los resultados”.

El BCRA ha elegido conducir su política monetaria en base a Metas de Inflación, dejando de lado la otra alternativa que consiste en Metas de Agregados. Justamente, Javier Milei y yo habíamos recomendado aplicar Metas sobre M1 a fines de 2015 (propuesta en “Maquinita, Infleta y Devaluta”). 

Las Metas de Inflación, si bien brindan más discrecionalidad y margen de acción, también enfrentan mayores complicaciones y margen de error que las Metas de Agregados. Su diseño presenta dos problemas:  i) se maneja la tasa de interés nominal de corto plazo cuando lo que “importa” es la tasa real de largo y ii) la tasa real neutral no es observable, ni constante.

El Banco Central (BCRA) controla la tasa de interés nominal de corto plazo (tasa de corredor de pases) cuando la tasa que “importa” es la tasa de interés de largo plazo. El Banco Central debe fijar el tipo de interés nominal pensando en términos reales y en función de la tasa de interés real neutral, que es la tasa que iguala el PBI al PBI potencial. Pero el problema es que la tasa de interés real neutral no es observable, ni constante.

En este marco, los Bancos Centrales suelen estimar un rango para la tasa de interés neutral. Cuando desean hacer política monetaria contractiva (expansiva) para bajar (estimular) la inflación (el crédito), colocan su tasa por encima (debajo) del rango estimado para la tasa real neutral. Pero si se tiene en cuenta que la tasa neutral real contra la cual se edifica la política monetaria no es observable y fluctúa, se entiende por qué Blinder concluye que la regla es que las cosas no resulten según lo proyectado y que lo usual es tener que hacer correcciones. 

La reciente aceleración de la inflación respondería a que la política monetaria se habría relajado antes de lo debido y más de la cuenta, sobre todo a partir de noviembre cuando la política avanzó sobre el BCRA y la tasa bajó -200bps.

En este contexto, el BCRA debe volver sobre sus pasos, corrigiendo y endureciendo su política monetaria con suba de tasa de interés. La tasa de interés del BCRA está baja y debe ser subida para que la inflación baje a 0,7%/0,9% mensual en el segundo semestre y la meta se cumpla. Por el contrario, sin corrección de la política monetaria y sin suba de tasa, la chance de cumplir la meta de inflación se reduce.

La conclusión de que la política monetaria se relajó antes de lo debido, más de la cuenta y que la tasa de interés está baja surge de la comparación contra la tasa de arbitraje, que es la tasa de equilibrio que el mercado determinaría si el BCRA manejara (fijara) la cantidad de dinero (p.e. dejándola constante en términos nominales que es la recomendación de Javier Milei y mía).

En el gráfico se puede ver la comparación de la tasa de referencia (línea punteada) contra la tasa de arbitraje (línea gruesa) y la inflación mensual anualizada en barras. A la izquierda (derecha), la tasa de arbitraje está construida utilizando el promedio (mediana) de las expectativas de inflación de la UTDT.

A la izquierda se observa que con tasa de referencia en torno o cerca a la tasa de arbitraje, la inflación bajó fuertemente. Cuando la tasa de referencia bajó alejándose de la tasa de arbitraje, la inflación dejó de bajar y se aceleró. Actualmente, la tasa de referencia se encuentra significativamente debajo de la tasa de arbitraje, mostrando que la tasa de pases del BCRA está baja, tiene margen para subir y debe ser subida para bajar la inflación y cumplir la meta.

A la derecha se observa que cuando la tasa de referencia se ubicaba por arriba de la tasa de arbitraje, la inflación bajó fuertemente. Por el contrario, cuando en noviembre la política avanzó sobre el BCRA y la tasa del BCRA cayó por debajo de la tasa de arbitraje, la inflación se aceleró.
Hace 12 años que Argentina enfrenta inflación de 2 dígitos. En este marco, el BCRA sólo se tiene que ocupar de la inflación (el nivel de actividad le compete a la política fiscal). El BCRA enfrenta una oportunidad histórica. Si el Central endurece su política monetaria (tiene que más que compensar la baja de -200bps de noviembre), hay chance de bajar la inflación a menos de +1,0% mensual en el corto plazo.


El necesario endurecimiento de la política monetaria reforzaría la percepción de independencia política del BCRA. El Central ganaría más reputación y credibilidad, facilitándose un descenso más rápido y “seguro” de la inflación (tasa). Es decir, la suba de tasa es una inversión presente que dará frutos futuros. Los más vulnerables, que son los que más impuesto inflacionario pagan, serán los más beneficiados de invertir en política monetaria dura.